万象通览
财经新闻里常说的“流动性”,落到生活里就是另一回事。一个人把工资分成几份,房贷、吃饭、孩子补习、老人吃药,最后剩的那点才敢存起来或者投出去。这笔钱一旦卡住,整个链条都会紧张。平台延期兑付,不是数字游戏,是有人原本计划用来交学费或者还信用卡的钱突然没了着落。流动性宽松还是紧缩,对坐在办公室里看报表的人是一个词,对健身房那个推杠铃的人是一整个月的失眠。
很多人觉得财经离自己很远,其实每天的决策都在参与。选择把钱放余额宝还是买定期,是利率判断;刷信用卡分期还是等发工资,是现金流管理;甚至办不办那张年费健身卡,也是一笔长期摊销的账。健身房跑路的新闻不少,预付卡本质上是消费者借钱给商家,没有利息,还承担全部风险。这个道理和买理财产品一样,你看中的是收益,对方看中的是你的本金。
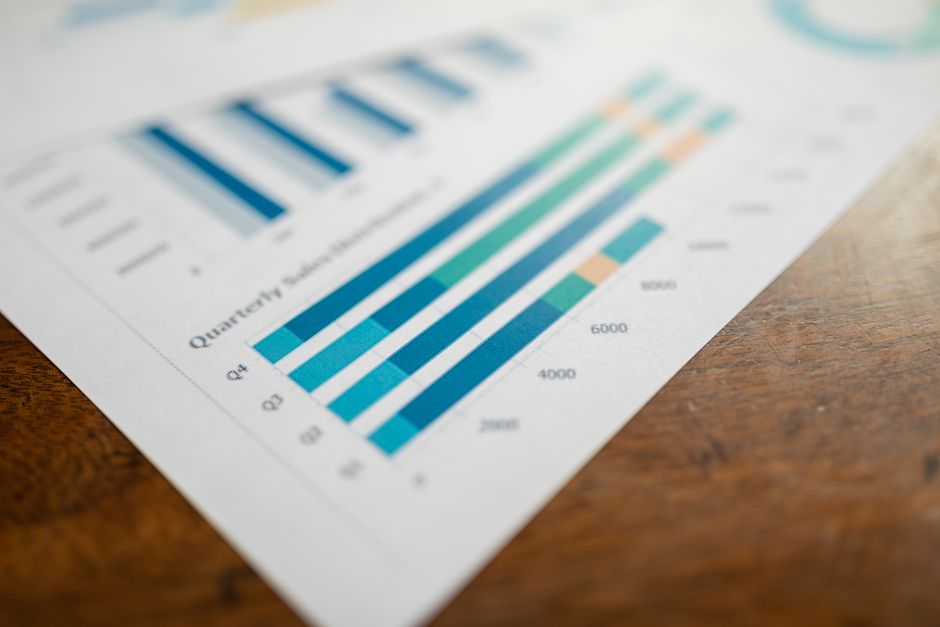
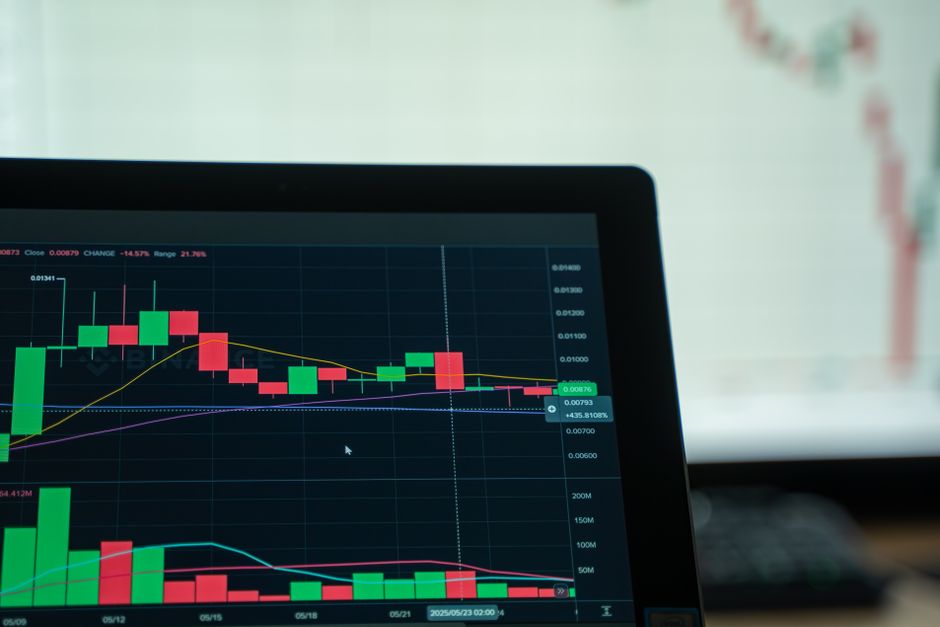
说到收益,就得提风险定价。银行理财不再保本之后,很多人第一次认真看说明书上的风险等级。R2和R3差一个字,背后是债券和股票的比例不同。有人只买货币基金,觉得安全,但通胀一上来,购买力照样缩水。有人追高收益,把养老钱投进高波动产品,跌百分之二十就睡不着。财经里没有免费的午餐,每一个收益数字背后都标好了代价,只是有些代价写在合同的小字里,有些写在生活的账单上。
企业那头也一样。一家小公司账上利润不错,但应收账款拖了半年,工资就发不出来。老板去银行贷款,银行看流水、看抵押、看行业前景,最后可能还是拒了。这时候民间借贷就成了救命稻草,利息高得吓人,但没它公司就死。财经报道里常说的“融资难融资贵”,落到具体的人身上,就是老板半夜坐在办公室里抽烟,算着下个月房租和员工社保从哪里出。宏观数据是平均数,微观才是活生生的人。
健身房关灯了,他擦完汗往外走,手机又响了,是银行到账提醒,工资发了。数字不多,但够还这个月的账。他路过便利店买了瓶水,看见收银台旁边贴着某借贷平台的广告,日息低至万二。他笑了笑,没扫。财经说到底就是每个人怎么处理手里的钱,怎么面对不确定。有人冒险,有人保守,有人被坑,有人侥幸。没有标准答案,只有各自的账本和各自的夜晚。